

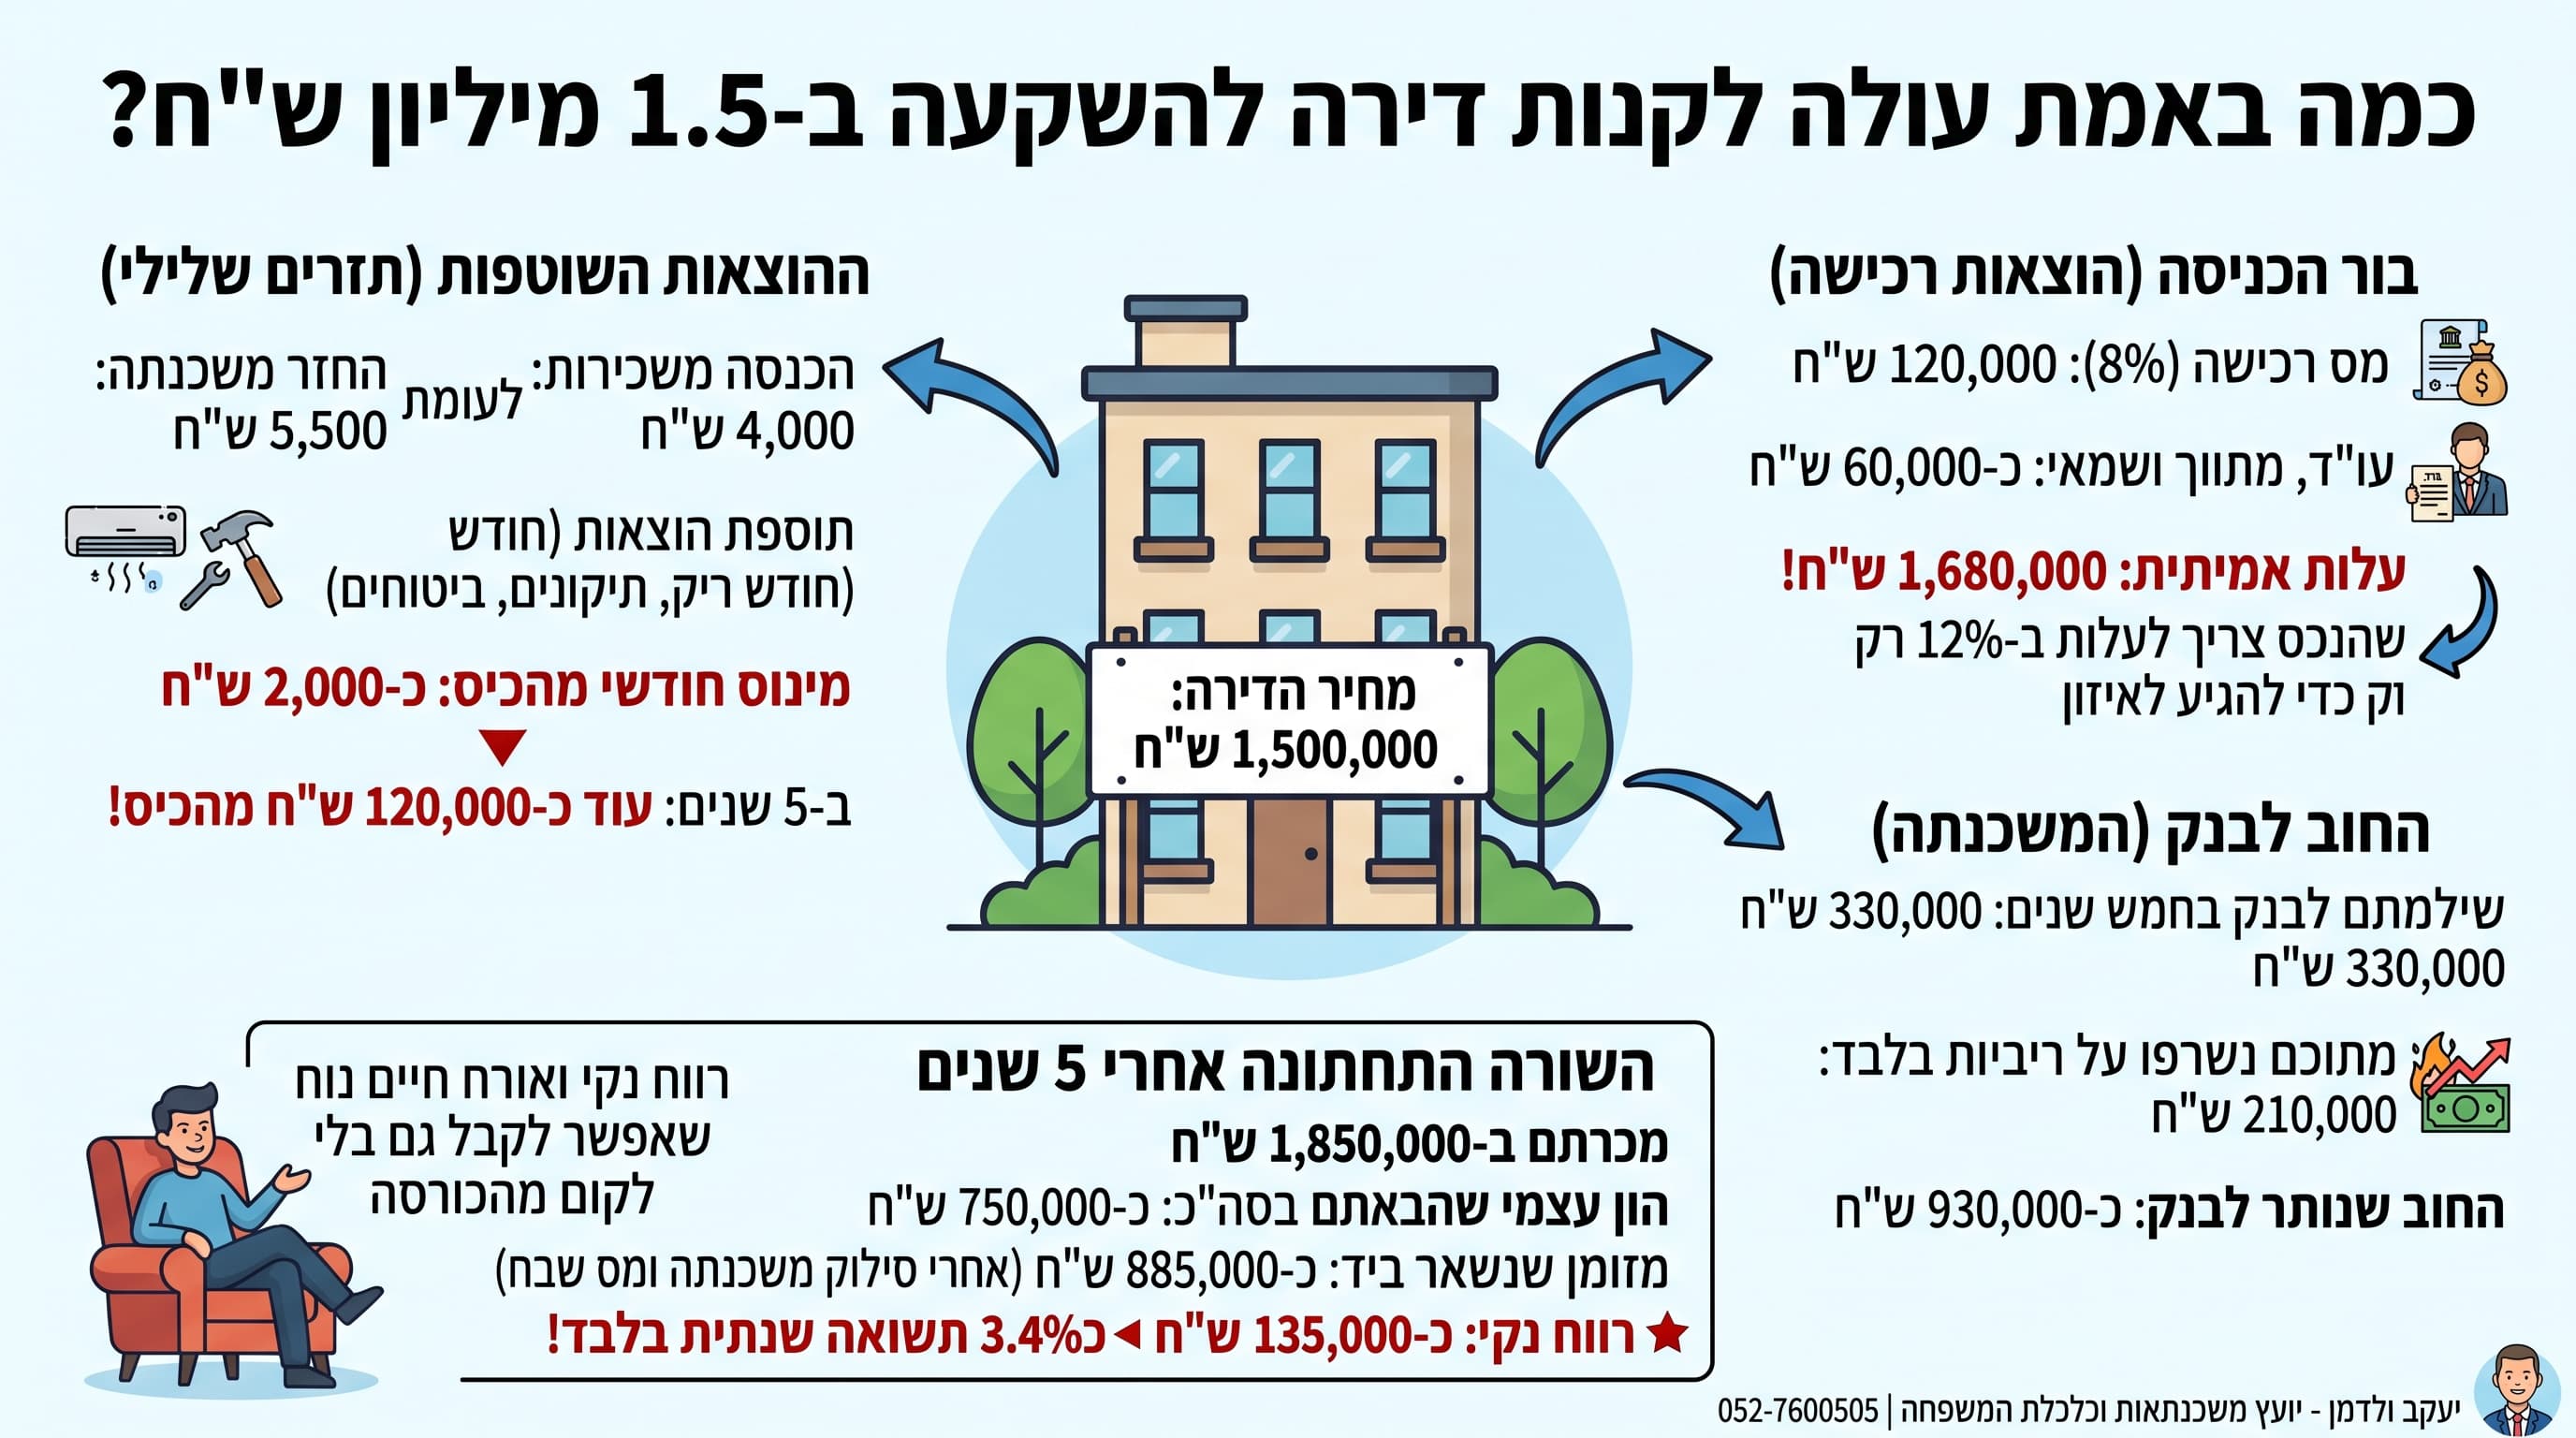
הישראלים אוהבים נדל"ן, השאלה אם הם יודעים להשקיע בזה?קניתם דירה ב-1.5 מיליון ומכרתם ב-1.85? בואו נראה כמה באמת נשאר ביד.מדד מחירי הדירות של חודש ספטמבר 2026 פורסם והצביע על ירידת עקבית ורחבה במחירי הדירות, בעקבות זה קיבלתי לא מעט פניות: האם זה הזמן להשקיע בנדל"ן, האם להמתין מעט, או שבכלל נדל"ן זו לא ההשקעה הנכונה לעת הזו?אז במקום לענות תשובה חד-משמעית (כי אין בעצם תשובה כזו), אני רוצה רק להציג בפניכם את השאלות והנתונים שאולי לא ידעתם. אח"כ תחליטו בעצמכם האם השקעה בנדל"ן כדאית או לא.בואו נעשה תרגיל קצר במספרים, מהסוג שלא מראים בסרטונים על "עצמאות כלכלית".נניח שקניתם דירה להשקעה (דירה שנייה) ב-1,500,000 ש"ח.על הנייר נדמה שהעסקה נסגרה. בפועל? שילמתם עוד סכום עתק רק כדי לקבל מפתח:• מס רכישה (8%): 120,000 ש"ח.• עורך דין, מתווך, שמאי ובדיקות: כ-60,000 ש"ח.הדירה לא עלתה לכם 1.5 מיליון – היא עלתה 1,680,000 ש"ח.הנכס חייב לעלות ב-12% רק כדי שתחזרו לנקודת האפס שממנה יצאתם.
יש שוכר שמשלם 4,000 ש"ח בכל ראשון לחודש. נשמע מבטיח?הבאתם 30% הון עצמי (450,000 ש"ח) ולקחתם 70% משכנתה (1,050,000 ש"ח).ההחזר החודשי לבנק עומד על 5,500 ש"ח בחודש.תוסיפו לזה:• חודש ריק בלי דייר פעם בשנתיים.• תיקון מזגן, דוד שהתפוצץ וצבע.• ביטוחי משכנתה.השורה התחתונה מדי חודש: אתם במינוס של כ-2,000 ש"ח מהכיס.לאורך 5 שנים, הזרמתם עוד כ-120,000 ש"ח רק כדי לתחזק את ההשקעה ולהחזיק את הראש מעל המים.
אחרי 5 שנים מכרתם ב-1,850,000 ש"ח. נשמע פנטסטי, לא כך?מה גם שהיתרה לסילוק של המשכנתא כבר נמוכה, השוכר שילם חלק מהמשכנתא!"צודק? בואו נבדוק כמה:• ב-5 שנים שילמתם לבנק 330,000 ש"ח (5,500 ש"ח כפול 60 חודשים).• מתוכם, כ-210,000 ש"ח הלכו ישר לריביות (נשרפו, לא חוזרים).• כ-120,000 ש"ח באמת נגסו בקרן ההלוואה.כשאתם באים לסלק את המשכנתא ביום המכירה, עדיין נשאר לכם חוב של כ-930,000 ש"ח לבנק.4. החשבון הסופי: מה נכנס לחשבון בבנק?• מכרתם ב-1,850,000 ש"ח.• החזרתם לבנק יתרת משכנתה: 930,000 ש"ח.• שילמתם מס שבח (אחרי קיזוז הוצאות מוכרות): כ-35,000 ש"ח.• נשאר לכם מזומן ביד: כ-885,000 ש"ח.עכשיו נשווה את זה לכל שקל שהבאתם מהבית לאורך הדרך:• 450 אלף ש"ח הון עצמי מקורי למחיר הדירה (30%).• 180 אלף ש"ח הוצאות רכישה ומיסוי ביום הראשון.• 120 אלף ש"ח השלמות חודשיות מהכיס ב-5 שנים.סך הכל הון שהוצאתם: כ-750,000 ש"ח.885,000 פחות 750,000 משאיר אתכם עם רווח נקי של כ-135,000 ש"ח.השורה התחתונה135 אלף ש"ח בחמש שנים נשמעים נחמד, עד שמתרגמים אותם לתשואה שנתית על הכסף:כ-3.4% בלבד בשנה (נטו, אחרי שכל הריביות כבר שולמו).רבים חושבים שכשלוקחים 70% מימון ומביאים פחות הון עצמי, ה"תשואה תזנק לשמיים". בפועל, כשהריבית על המשכנתא גבוהה מתשואת השכירות (3.2%), המינוף עובד לרעתכם. שילמתם מעל 200 אלף ש"ח בריביות, הוצאתם כ-2,000 ש"ח מהכיס מדי חודש, ובסוף קיבלתם תשואה שנתית צנועה מאוד.בשביל 3.4% בשנה לקחתם סיכון של חוב של יותר ממיליון שקל, רדפתם אחרי בעלי מקצוע, והתפללתם שהשוכר לא יעשה בעיות. זה סדר גודל של תשואה שאפשר לקבל בנכסים סולידיים לחלוטין בלי לקום מהכורסה.אז האם נדל"ן הוא השקעה גרועה?ממש לא. אבל הוא רווחי רק אם:1. קונים עמוק מתחת למחיר השוק (ומנטרלים את בור הרכישה).2. משביחים את הנכס ומקפיצים את השכירות כך שתייצר תזרים חיובי.3. מתכננים להחזיק בו לפחות עשור קדימה.בלי שלושת אלה – לא קניתם מנוף לעושר, קניתם עוד עבודה.