

ריביות ומסלולים
ריבית בנק ישראל יורדת, אבל הריביות על המשכנתאות מתייקרות. איך זה יכול להיות
מאת עטיה מרדכי ·
רבים נוטים לחשוב שכאשר בנק ישראל מוריד את הריבית, הריביות על המשכנתאות אמורות לרדת בעקבותיו. אלא שבפועל, התמונה מורכבת הרבה יותר.
בחודשים האחרונים ניתן לראות פער בין המגמה בתשואות האג"ח לטווח הקצר לבין המגמה בתשואות לטווח הארוך. הפער הזה משמעותי במיוחד בשוק המשכנתאות, משום שלא כל המסלולים מושפעים באותה צורה מהחלטות בנק ישראל.
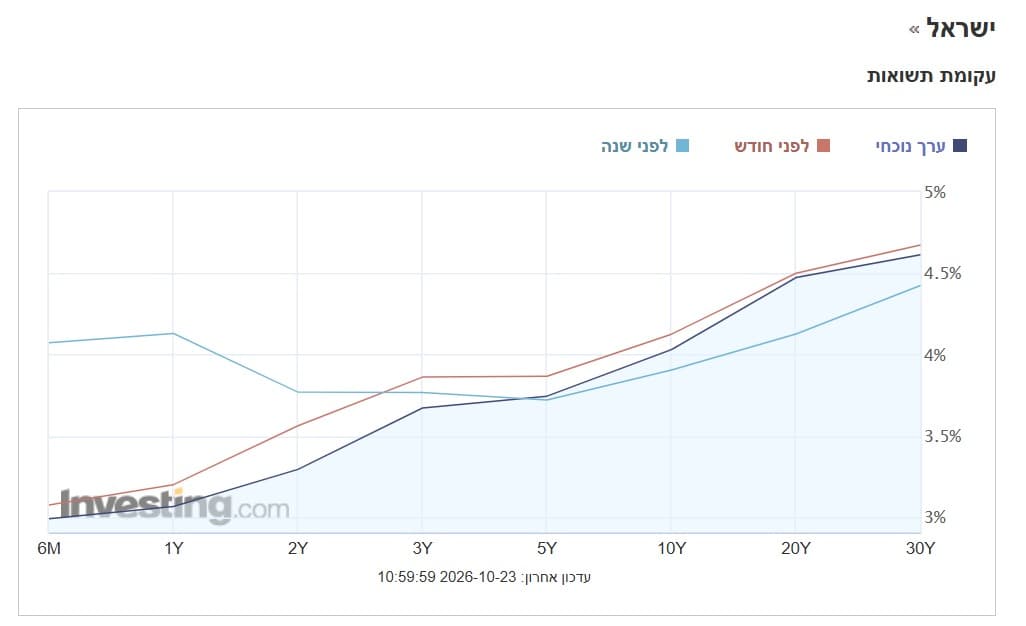
הגרף המצורף, המציג את עקום התשואות בישראל נכון ל־23 באוקטובר 2026, ממחיש היטב את התופעה.
כדי להבין מדוע הריבית במסלולים מסוימים אינה יורדת, ולעיתים אף עולה, צריך להבין כיצד פועל שוק האג"ח וכיצד הוא משפיע על תמחור המשכנתאות.
1. המסלולים השונים ומנגנון התמחור שלהם:
מסלול הפריים: נגזר ישירות מריבית בנק ישראל בתוספת מרווח קבוע (1.5%+). כשהריבית יורדת, החזר המסלול יורד בהתאם.
מסלולים בריבית משתנה (מבוססי אג"ח קצר): מתעדכנים בנקודות השינוי בהתאם לעוגן האג"ח לפי תקופת השינוי. מסלולים אלו מגיבים לציפיות סביבת הריבית הקרובה, לצד נתוני אינפלציה וסיכונים.
מסלולים בריבית קבועה (מבוססי אג"ח ארוך): הריבית נקבעת בעת לקיחת ההלוואה ונשארת קבועה לאורכה. תמחורם מושפע ישירות מתשואות האג"ח לטווחים הארוכים. כאשר התשואות הארוכות עולות, הבנקים מעלים את הריביות במסלולים אלו – גם אם בנק ישראל הפחית את הריבית הכללית במשק.
זו נקודת המפתח: ריבית בנק ישראל יכולה לרדת, ובמקביל עלות הכסף לטווח הארוך יכולה דווקא לעלות.
2. עקום התשואות: מה השתנה בשנה האחרונה:
במצב רגיל, עקום התשואות נוטה לעלות משמאל לימין: ככל שתקופת האג"ח ארוכה יותר, כך המשקיעים דורשים בדרך כלל תשואה גבוהה יותר, בין היתר בשל אי־הוודאות והסיכונים לאורך זמן.
לפני שנה, עקום התשואות בישראל היה שטוח יחסית (הגרף התכלת), ובחלק מהטווחים אף הפוך — התשואות לטווח הקצר היו גבוהות מהתשואות לטווח הבינוני. מצב זה שיקף, בין היתר, ציפיות שהריבית הגבוהה באותה תקופה תרד בהמשך.
היום התמונה שונה (הגרף הכחול): התשואות לטווח הקצר ירדו, בהמשך להפחתות הריבית בישראל, ואילו התשואות לטווח הארוך נותרו גבוהות יותר ואף עלו ביחס לשנה שעברה.
התוצאה היא עקום תלול יותר: הפער בין התשואות הקצרות לארוכות גדל.
וזו הנקודה החשובה לשוק המשכנתאות: בעוד שהירידה בתשואות הקצרות משקפת את הציפיות לטווח הקצר ומושפעת במידה מסוימת מריבית בנ"י, התשואות הארוכות מושפעות מציפיות לאינפלציה, ממגמות בשווקים העולמיים ומפרמיות סיכון לטווח הארוך. לכן, ירידת ריבית בנק ישראל אינה מבטיחה שגם הריביות במסלולי המשכנתא לטווח הארוך יירדו.
3. למה התשואות הארוכות עולות בעולם, ואיך זה משפיע על ישראל:
למרות ירידת הריבית בישראל, התשואות על האג"ח הארוכות עלו בהמשך לעלית תשואות בארצות הברית ובשווקים נוספים בעולם. המגמה נובעת מכמה גורמים מרכזיים:
חשש מחזרת האינפלציה: עלייה במחירי האנרגיה, ובהם הנפט והגז, עלולה להעלות את עלויות הייצור והתחבורה ולהגביר את הלחצים האינפלציוניים. החשש מאינפלציה גבוהה לאורך זמן גורם למשקיעים לדרוש תשואה גבוהה יותר על אג"ח ארוכות.
גרעון וחובות ממשלתיים גדולים: היקפי חוב גבוהים והצורך של ממשלות לגייס כסף באמצעות הנפקת אג"ח מגבירים את החשש בשווקים. כאשר היצע האג"ח גדל, המשקיעים עשויים לדרוש תשואה גבוהה יותר כדי לרכוש אותן.
ההשפעה על ישראל: שוק האג"ח הישראלי אינו מנותק מהעולם. כאשר התשואות בארצות הברית ובשווקים מרכזיים אחרים עולות, הדבר עשוי להפעיל לחץ לעליית התשואות גם בישראל.
וזה קורה גם כאשר המצב הכלכלי בישראל טוב יחסית בהיבטים מסוימים, האינפלציה מתונה יותר והפעילות הכלכלית מתאוששת. זאת משום שהתשואות הארוכות מושפעות לא רק מהמצב המקומי, אלא גם ממגמות גלובליות, מציפיות המשקיעים ומפרמיות הסיכון.
4. מה זה אומר למי שמתכנן לקחת משכנתא או למחזר אותה:
המסר החשוב הוא שלא כדאי להסתכל רק על החלטות הריבית של בנק ישראל.
מי שמתכנן לקחת משכנתא צריך לבחון לא רק את הריביות שהבנקים מציעים בפועל אלא את המנגנון שקובע את הריבית הסופית (הבנקים נוטים להוריד/להעלות מרווח בהתאם לגובה הריבית), להשוות בין תמהילים ולבדוק את העלות הכוללת של ההלוואה לאורך זמן.
יתכן שמסלול הפריים יוזל בעקבות הפחתת הריבית, בעוד שהריבית הקבועה שהבנק מציע לא תרד באותו שיעור, משום שתשואות האג"ח הארוכות נשארו גבוהות או עלו.
במסלולים המשתנים, השינוי תלוי בעוגן הספציפי ובמועד שבו הריבית מתעדכנת ובהתאם לתמחור המרווח של הבנק .לכן חשוב לבחון כל מסלול בהתאם למנגנון התמחור שלו ולנהל מו"מ על גובה המרווח ולא להניח שכל המשכנתא מתייקרת או מוזלת באותו אופן.
במשכנתא, לא רק גובה הריבית חשוב — אלא גם להבין מה מניע אותה.
מוטי עטיה I מומחה למשכנתאות
בנקים I חברות ביטוח I חוץ בנקאי
0552-96-96-76