

ריביות ומסלולים
לוח שפיצר או קרן שווה: מה ההבדל ואיך בוחרים את לוח הסילוקין המתאים לכם?
מאת רביב זדה ·
מרבית הלווים בישראל משקיעים מאמצים רבים במשא ומתן על שיעורי הריבית מול הבנקים, אך מקדישים תשומת לב מועטה לבחירת לוח הסילוקין – המנגנון הקובע את קצב סילוק הקרן ותשלומי הריבית לאורך חיי ההלוואה.
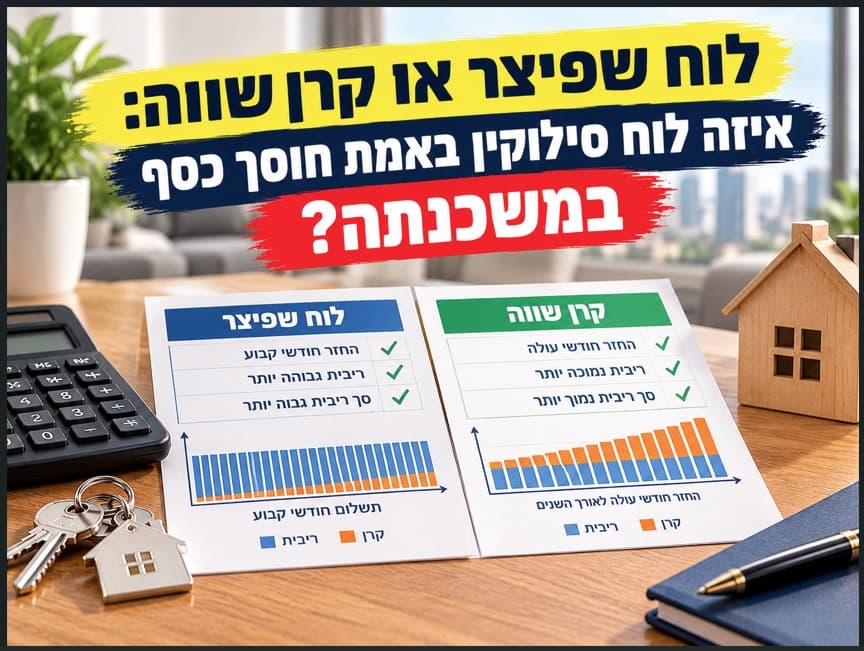
בפועל, בחירת לוח הסילוקין משפיעה על סך הריבית המשולמת לא פחות מהבדל של עשיריות אחוז בריבית. לדוגמה, בהלוואה של מיליון ₪ ל-25 שנה בריבית של 4%, סך הריבית בלוח שפיצר הוא כ-584 אלף ₪, ובקרן שווה כ-502 אלף ₪. ההפרש דומה לתוספת של כחצי אחוז לריבית. עם זאת, בקרן שווה ההחזר הראשון גבוה בכ-1,400 ₪ לחודש, והחיסכון נובע מפירעון מהיר יותר של החוב, לא מריבית נמוכה יותר. שני לוחות הסילוקין הנפוצים במערכת הבנקאית הם לוח שפיצר ולוח קרן שווה. הבנת ההבדלים ביניהם חיונית לבניית תמהיל יציב וחסכוני.
מהו לוח שפיצר וכיצד הוא פועל?
לוח שפיצר הוא לוח הסילוקין הנפוץ ביותר בישראל (ברירת המחדל ברוב ההצעות הבנקאיות). העיקרון המנחה שלו הוא החזר חודשי כולל קבוע וידוע מראש (בהנחה שאין שינוי בריבית או במדד).
כדי לשמור על החזר חודשי אחיד:
בשנים הראשונות: רכיב הריבית בהחזר הוא הגבוה ביותר ורכיב הקרן הוא הנמוך ביותר. בהלוואות ארוכות בריבית בינונית ומעלה, הריבית מהווה את רוב ההחזר. לדוגמה, ב־1,000,000 ₪ ל־30 שנה בריבית 5%, כ־4,167 ₪ מתוך 5,368 ₪ (כ־78%) הם ריבית. לעומת זאת, בתקופות קצרות או בריביות נמוכות רכיב הקרן עשוי להיות גדול מרכיב הריבית כבר מההתחלה.
בשנים המאוחרות: ככל שיתרת הקרן קטנה, רכיב הריבית בהחזר הולך ופוחת, ורכיב הקרן הולך וגדל.
היתרון המרכזי: יציבות תזרימית והחזר התחלתי נמוך יותר מבלוח קרן שווה, ולכן קל יותר לעמוד במגבלת יחס ההחזר (שיעור ההחזר החודשי מתוך ההכנסה הפנויה) שבהוראת ניהול בנקאי תקין 329 של בנק ישראל: עד 50% מההכנסה הפנויה, ומעל 40% הבנק נדרש להקצות לה הון מוגבר (משקל סיכון 100%).
החיסרון: בשל הקצב האיטי של ירידת הקרן בשנים הראשונות, סך הריבית הנומינלית גבוה יותר. למשל, בהלוואה של מיליון ₪ ל־30 שנה בריבית 5%: כ־933 אלף ₪ בשפיצר לעומת כ־752 אלף ₪ בקרן שווה. ההפרש נובע מכך שהקרן נפרעת לאט יותר, ולא מריבית גבוהה יותר. לווה שיכול להשקיע את ההפרש בתשואה הגבוהה מריבית המשכנתה לא בהכרח מפסיד בשפיצר. במסלולים צמודי מדד, כאשר האינפלציה השנתית עולה על שיעור פירעון הקרן (בהלוואה של 30 שנה בריבית 3% בלוח שפיצר: כ-2% בשנה הראשונה), יתרת הקרן הנומינלית עלולה לעלות למרות התשלומים השוטפים. הדבר אפשרי גם בלוח קרן שווה, אך רק באינפלציה גבוהה יותר.
מהו לוח קרן שווה ובמה הוא שונה?
בלוח קרן שווה, מנגנון החישוב הפוך: סכום הקרן הנסלק מדי חודש הוא קבוע (סכום ההלוואה מחולק במספר החודשים). במסלולים צמודי מדד הוא קבוע רק במונחים ריאליים, ובפועל מתעדכן לפי המדד, ולכן גם ההחזר החודשי עשוי לעלות ולא לרדת.
הריבית מחושבת מדי חודש על יתרת הקרן שנותרה. זה העיקרון גם בלוח שפיצר, אלא שבקרן שווה היתרה יורדת מהר יותר, ולכן הריבית המצטברת נמוכה יותר. במסלולים צמודי מדד גם רכיב הקרן וגם היתרה מתעדכנים לפי המדד.
בשנים הראשונות: ההחזר החודשי הכולל גבוה, כי הוא מורכב מקרן קבועה בתוספת ריבית על יתרת חוב שעדיין גבוהה. בתשלום הראשון זו ריבית על מלוא סכום ההלוואה. למשל, בהלוואה של מיליון ₪ ל־25 שנה בריבית 5%, התשלום הראשון בקרן שווה הוא כ־7,500 ₪, לעומת כ־5,846 ₪ בשפיצר.
עם הזמן: בהלוואה לא צמודה בריבית קבועה, תשלומי הריבית פוחתים בהתמדה וההחזר החודשי יורד בהדרגה. במסלולים צמודי מדד או בריבית משתנה, הפרשי ההצמדה או עליית ריבית עלולים לקזז את הירידה ואף להעלות את ההחזר בתקופות מסוימות.
היתרון המרכזי: סך הריבית הנומינלית נמוך יותר (בדוגמה של מיליון ₪ ל-25 שנה ב-5%: כ-627 אלף ₪ לעומת כ-754 אלף ₪ בשפיצר), מאחר שהקרן נפרעת מהר יותר והחוב קטן בקצב מהיר. חשוב להבין שבריבית זהה אין מדובר בהלוואה זולה יותר, אלא בהקדמת החזר הקרן. בערך נוכחי, בשיעור ריבית ההלוואה, עלות שני הלוחות זהה. תוצאה דומה ניתן לקבל גם בלוח שפיצר עם תקופה קצרה יותר או עם פירעונות מוקדמים. הלוח משתלם כלכלית בעיקר למי שאין לו אפיק חלופי שמניב יותר מריבית המשכנתה.
החיסרון: ההחזר ההתחלתי הגבוה דורש כושר החזר והכנסה פנויה גבוהה בהרבה כדי לעמוד במגבלת שיעור ההחזר מההכנסה: לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, בנק לא יאשר הלוואה לדיור כשההחזר החודשי עולה על 50% מההכנסה הפנויה. בפועל רוב הבנקים מגבילים את ההחזר לכ-40%, כי מעבר לכך נדרשת מהם הקצאת הון גבוהה יותר. חשוב לזכור שבלוח קרן שווה בודקים את ההחזר הראשון, שהוא הגבוה ביותר.
שיקולים מקצועיים: כיצד לבחור את הלוח המתאים?
ההחלטה אינה דיכוטומית, ובמקרים רבים הפתרון הנכון אינו בחירה בלעדית באחד הלוחות אלא שילוב מובנה בתמהיל:
בחינת כושר ההחזר הנוכחי והעתידי: משפחות צעירות עם הכנסה מוגבלת כיום וצפי לגידול בהוצאות עשויות להעדיף את היציבות וההחזר ההתחלתי הנמוך של לוח שפיצר. לעומת זאת, לווים בעלי הכנסה גבוהה בהווה, המעוניינים להקטין את החוב לקראת הפרישה, עשויים לשקול שילוב של קרן שווה. ההתאמה תלויה בנתונים האישיים של כל משפחה.
מסלולים קצרים מול ארוכים: בחלק מהבנקים ניתן לקבוע לוח סילוקין שונה לכל מסלול בתמהיל, למשל קרן שווה במסלולים קצרי מועד (שבהם הקרן תיסגר במהירות), ושפיצר במסלולים ארוכי טווח כדי לשמור על החזר חודשי סביר. עם זאת, לא כל הבנקים מציעים קרן שווה בכל המסלולים, ולכן יש לבדוק זאת מול הבנק בשלב ההצעה.
תוכניות לפירעון מוקדם: אם מתוכנן פירעון של מסלול מסוים בתוך שנים ספורות, בלוח קרן שווה יתרת הקרן בעת הפירעון תהיה נמוכה יותר. לדוגמה, בהלוואה של מיליון ₪ ל-25 שנה בריבית 5%, אחרי 5 שנים היתרה תהיה כ-800 אלף ₪ לעומת כ-886 אלף ₪ בשפיצר. לכן גם עמלת ההיוון, אם תחול, צפויה להיות נמוכה יותר. עם זאת, ההפרש נובע מקרן ששולמה מראש בהחזרים גבוהים יותר, ובמסלול צמוד מדד היתרה עלולה לעלות בעקבות המדד.
סיכום
אין לוח סילוקין "נכון" או "לא נכון" אבסולוטי. לוח שפיצר מעניק נגישות תזרימית ויציבות, בעוד לוח קרן שווה מקטין את סך הריבית הנומינלית באמצעות פירעון מהיר יותר של הקרן, למי שמסוגל לעמוד בהחזר הפותח. התאמת לוח הסילוקין לצרכי התא המשפחתי, לצד בחירת המסלולים, היא מרכיב יסוד בהנדסת משכנתה אחראית.
המידע במאמר זה כללי בלבד ואינו מהווה ייעוץ משכנתאות, ייעוץ פיננסי, ייעוץ משפטי או המלצה לבחירת מסלול, לוח סילוקין או גוף מלווה. הדוגמאות והשיקולים המתוארים אינם מתאימים בהכרח לכל לווה. תנאי ההלוואה, הריביות ומגבלות בנק ישראל משתנים מעת לעת. לפני קבלת החלטה יש לקבל ייעוץ פרטני מגורם מקצועי ולבדוק את ההצעה המחייבת של הבנק.