

ריבית דריבית: מנוע צמיחה בהשקעות מול מלכודת שחיקה במשכנתאות ובאשראי
מאת רביב זדה ·
המידע מעודכן לחודש אוקטובר 2026.
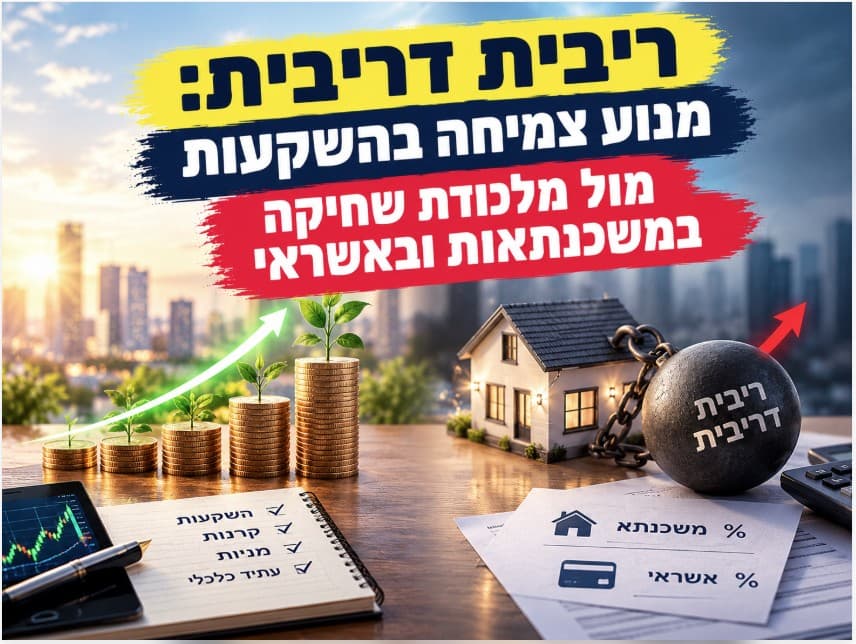
הריבית דריבית מוגדרת לעיתים קרובות כ"פלא השמיני של העולם": בהשקעות ובחיסכון ארוך טווח היא מהווה את המנוע העוצמתי ביותר ליצירת הון עצמי פסיבי. מנגד, בעולם האשראי וההלוואות, אפקט הצבירה המעריכית עלול להפוך לגורם שמנפח התחייבויות ומקשה על יציאה ממעגל החוב.
הבנת המנגנון המתמטי, לצד הבחנה מדויקת בין ריבית דריבית אמיתית לבין השפעות לוח הסילוקין וההצמדה למדד, חיונית לכל לווה בבואו לתכנן משכנתה ותקציב משפחתי.
המנגנון המתמטי: מה ההבדל בין ריבית פשוטה לריבית דריבית?
ריבית פשוטה: מחושבת אך ורק על סכום הקרן המקורית לאורך כל התקופה. הפקדה של 100,000 ₪ בריבית שנתית של 5% תניב 5,000 ₪ בכל שנה, ללא שינוי.
ריבית דריבית: הריבית שנצברת בתום כל תקופה מתווספת ישירות לקרן, והריבית בתקופה העוקבת מחושבת על הסכום המצטבר החדש (ריבית על הריבית).
באותו תרחיש של 100,000 ₪ בריבית של 5% לשנה: כעבור עשור יצמח הסכום לכ-162,889 ₪, וכעבור 25 שנה יגיע לכ-338,635 ₪ – פי שלושה ויותר מהסכום המקורי, הודות לאפקט הזמן המעריכי.
הצד המשרת: חיסכון פנסיוני וקרנות השתלמות
בעולם ההשקעות, פרמטר הזמן הוא הגורם המכריע ביותר – לעיתים אף יותר מסכום ההפקדה החודשי.
הפקדה חודשית עקבית של סכומים מתונים החל מגיל צעיר בקופות גמל להשקעה או בקרנות השתלמות מאפשרת לריבית דריבית לעבוד על סכומים הולכים וגדלים לאורך עשרות שנים. התחלת חיסכון מוקדמת מנצחת באופן מתמטי הפקדות מאוחרות בסכומים כפולים ומשולשים.
הצד השוחק: אשראי מתגלגל מול אשליית שפיצר
כאשר בוחנים את עולם ההלוואות, יש להבדיל בין שני מנגנונים שונים:
1. ריבית דריבית אמיתית באשראי צרכני
באשראי מתגלגל (כרטיסי אשראי בתשלום קבוע או משיכת יתר בעו"ש), אי-פירעון של מלוא הריבית החודשית גורם להוספתה לקרן החוב לחודש הבא. זהו מנגנון של ריבית דריבית שלילית: הריבית שאינה משולמת מולידה ריבית נוספת, והחוב עשוי לגדול במהירות גם ללא משיכת כספים נוספת.
2. אשליית "החוב שלא יורד" במשכנתה
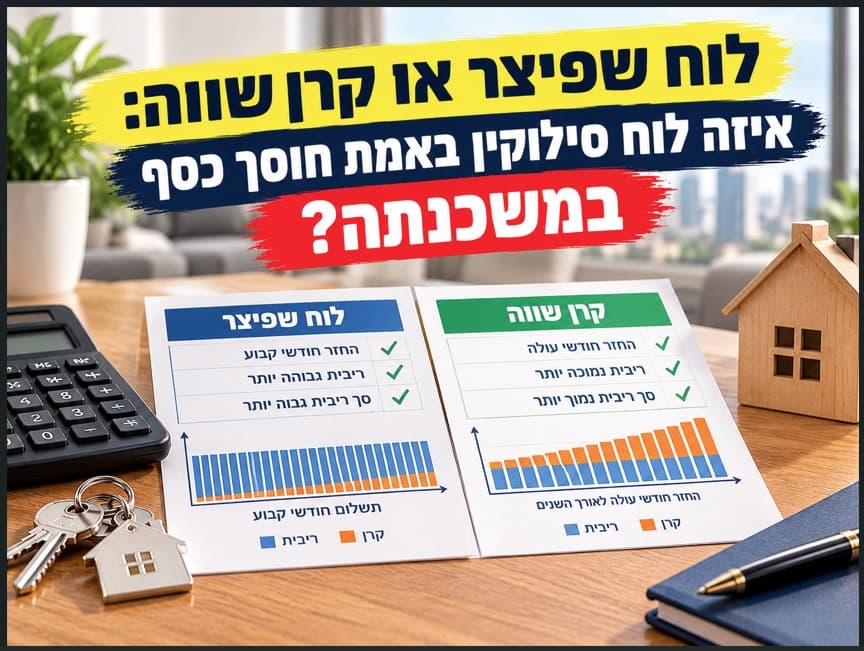
במשכנתה תקנית המשולמת במועדה לפי לוח שפיצר, אין ריבית דריבית. הריבית החודשית משולמת במלואה, אך הקרן יורדת לאט בשנים הראשונות משום שמרבית התשלום החודשי מופנה לכיסוי הריבית על יתרת הקרן הגבוהה.
עם זאת, במסלולים צמודי מדד נוצר אפקט המזכיר ריבית דריבית: עליות המדד מתווספות מדי חודש לקרן ההלוואה, והריבית בחודש שלאחר מכן מחושבת על הקרן המוגדלת. בתקופות של אינפלציה משמעותית, קצב עליית המדד עלול לעלות על קצב סילוק הקרן, כך שיתרת החוב הכוללת עולה למרות ביצוע התשלומים השוטפים.
עקרונות לתכנון פיננסי מאוזן
עדיפות לסילוק אשראי בריבית גבוהה: שום חיסכון סולידי אינו מדביק עלות ריבית של 12%–18% באשראי צרכני מתגלגל. סילוק חובות אלה קודם לכל תוכנית חיסכון.
איזון רכיבי ההצמדה במשכנתה: שילוב מסלולים שאינם צמודים (כגון קל"צ) מצמצם את החשיפה להצטברות מדדים ומבטיח ירידה ודאית של יתרת הקרן מהחודש הראשון.
התאמת לוח הסילוקין: בחינת שילוב של לוח קרן שווה במסלולים מסוימים מאפשרת סילוק מהיר יותר של הקרן והפחתה ממשית של סך תשלומי הריבית לאורך חיי ההלוואה.
המידע המובא במאמר זה הינו לידיעה כללית בלבד ואינו מהווה ייעוץ משכנתאות, פנסיוני, פיננסי או משפטי אישי. תכנון תמהיל משכנתה ומבנה אשראי מחייב בדיקה פרטנית של צורכי התא המשפחתי, כושר ההחזר ומאפייני הנכס.
גילוי נאות מטעם הכותב:
הכותב הוא שמאי מקרקעין ויועץ משכנתאות. שכר הטרחה משולם על ידי הלקוח בלבד, ואין לכותב כל תגמול או טובת הנאה מגופים מממנים.